13 October 2026
Vague de reformulation GLP-1 : pourquoi les ingrédients fonctionnels certifiés sont désormais incontournables
Le signal : les GLP-1 ont quitté les rayons des pharmacies pour les paniers d'épicerie
Les médicaments GLP-1 ne sont plus un traitement de niche. Un sondage KFF publié en novembre 2025 a révélé que 12 % des adultes américains prenaient actuellement un médicament GLP-1, et que 18 % en avaient pris à un moment donné. Le suivi Gallup de 2026 situe l'utilisation actuelle pour la perte de poids à 11 % des adultes américains, contre 3 % en 2024. Au Royaume-Uni, des chercheurs de l'UCL estiment que 1,6 million d'adultes ont utilisé des médicaments amaigrissants au cours de l'année écoulée, et que 3,3 millions d'autres ont l'intention de le faire.
L'accès s'élargit rapidement. Les formulations orales ont modifié les paramètres économiques de l'adoption : la pilule Wegovy a été approuvée par la FDA en décembre 2025 et lancée aux États-Unis en janvier 2026, avant de recevoir l'approbation de la Commission européenne en juillet 2026. L'orforglipron de Lilly a suivi avec l'approbation de la FDA en avril 2026. Morgan Stanley prévoit désormais environ 55 millions d'utilisateurs aux États-Unis d'ici 2035.
Pour l'industrie agroalimentaire, le chiffre pertinent n'est pas la part des patients, mais la part des paniers d'achat. Circana estime que 23 % des foyers américains comptent déjà un utilisateur de GLP-1, et prévoit que ces foyers représenteront 35 % de toutes les unités de produits alimentaires et de boissons aux États-Unis d'ici 2030.
Ce qui change dans le panier
Les données d'achat sont désormais suffisamment solides pour servir de base à la planification. Une étude de Cornell publiée dans le Journal of Marketing Research, parue en janvier 2026, a révélé que les foyers comptant un utilisateur de GLP-1 ont réduit leurs dépenses d'épicerie de 5,3 % en moyenne en six mois — et de plus de 8 % dans les foyers à revenus élevés. Les ventes de snacks salés ont chuté d'environ 10 %, celles de sucreries, de produits de boulangerie et de biscuits ayant également diminué. Le yaourt a enregistré la plus forte hausse, suivi par les fruits frais, les barres nutritionnelles et les snacks à base de viande.
Le panel GLP-1 de Numerator , composé d'environ 30 000 consommateurs, indique la même tendance : les dépenses en boissons protéinées ont augmenté de 38 %, et celles en produits pour la santé osseuse et digestive de 23 % et 6 % respectivement. L'enquête 2026 de Morgan Stanley a révélé que 68 % des utilisateurs prennent moins de repas et que 44 % consomment des portions plus petites.
La tendance est constante : moins de calories, des portions plus petites et une évolution marquée vers des aliments offrant une meilleure densité nutritionnelle par bouchée.
La réponse par la reformulation : protéines, fibres et densité nutritionnelle
La logique nutritionnelle derrière cette évolution est désormais formalisée. Un avis conjoint publié en mai 2025 par l'American College of Lifestyle Medicine, l'American Society for Nutrition, l'Obesity Medicine Association et The Obesity Society définit les priorités nutritionnelles pour les personnes sous traitement par GLP-1 : des régimes riches en nutriments et peu transformés ; un apport adéquat en protéines, combiné à un entraînement en résistance pour préserver la masse maigre ; la prévention des carences en micronutriments ; et la gestion des effets secondaires gastro-intestinaux.
Les marques ont réagi dans toutes les catégories :
- Plats surgelés : La gamme Vital Pursuit de Nestlé associe une teneur élevée en protéines, une source de fibres et des portions adaptées à une réduction de l'appétit. Conagra a ajouté un label orienté GLP-1 sur 26 plats Healthy Choice riches en protéines et en fibres.
- Produits laitiers et boissons : Le produit Oikos Fusion de Danone apporte 23 g de protéines et 5 g de fibres prébiotiques par portion, avec un positionnement axé sur le maintien musculaire.
- Restauration : Smoothie King a lancé un menu de soutien GLP-1 articulé autour des protéines, des fibres et sans sucres ajoutés.
- Boulangerie et produits de base : les tortillas équilibrées en glucides, les pains riches en fibres et les en-cas enrichis en protéines sont repositionnés pour cibler ce même consommateur.
Les fibres constituent le volet plus discret de cette évolution. Les données d'Innova rapportées par FoodNavigator montrent que les allégations « riche en fibres » ont progressé à un taux annuel composé de 5,4 % entre 2020 et 2025, et d'environ 15 % pour les produits à base de fruits et légumes, 39 % des Européens se déclarant très ou extrêmement intéressés par les fibres. Les perspectives 2026 de Mintel décrivent la prochaine étape comme un passage d'une simple augmentation de la consommation de fibres à une plus grande diversité de fibres.
Les polyphénols constituent un troisième axe émergent. Les premiers travaux cliniques ont établi un lien entre des repas riches en polyphénols et des modifications de la sécrétion de GLP-1 après le repas, mais la base de preuves reste préliminaire — ce qui rend les profils de polyphénols documentés et constants d'autant plus précieux pour les équipes de R&D.
L'opportunité B2B : des ingrédients qui optimisent la densité nutritionnelle
La réduction des portions modifie le cahier des charges de formulation. Lorsqu'un consommateur mange moins, chaque gramme doit apporter davantage de protéines, de fibres et de micronutriments, sans ajout de sucre ni de calories. L'enrichissement en protéines est largement assuré par les produits laitiers et les ingrédients protéinés dédiés ; le volet fibres et composés phytochimiques crée une demande B2B directe pour deux familles d'ingrédients en particulier :
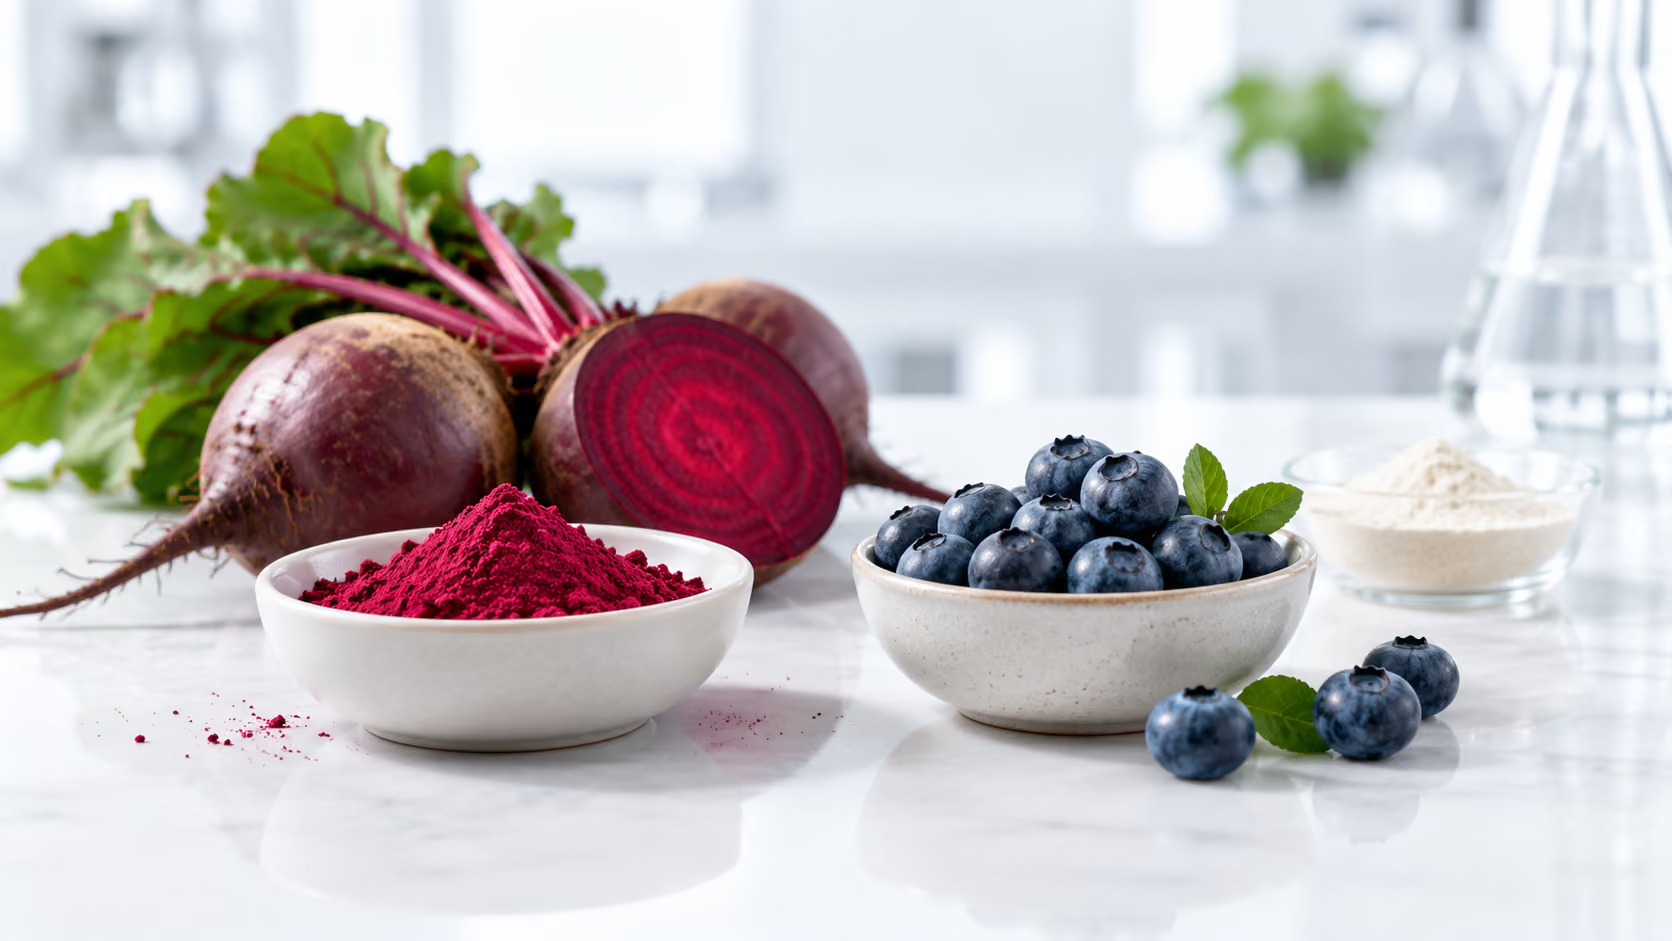
- Poudres et fibres de fruits et légumes — pour augmenter la teneur en fibres, justifier des allégations « source de fibres » ou « riche en fibres » et diversifier l'apport en fibres dans la boulangerie, les snacks, les produits laitiers et les boissons.
- Botaniques fonctionnels aux profils polyphénoliques documentés — pour les boissons, barres et compléments alimentaires ciblant la santé métabolique et la satiété, dans le respect des allégations autorisées.
Le portefeuille de Hubcycle répond à ces deux besoins à partir de flux secondaires certifiés issus de la transformation alimentaire établie : poudres de fruits et légumes, botaniques fonctionnels, jus et concentrés. L'avantage pour les formulateurs est double : des ingrédients à haute densité nutritionnelle avec un positionnement tarifaire structurellement compétitif, à un moment où les budgets de reformulation sont sous pression en raison de la réduction de la taille des paniers d'achat.
Pourquoi la traçabilité certifiée est devenue incontournable
Dans le segment des GLP-1, l'ingrédient fait l'allégation. Un produit vendu comme « riche en protéines » ou « source de fibres » doit atteindre le seuil requis à chaque lot, et non en moyenne. Selon la réglementation européenne, une allégation « source de fibres » nécessite au moins 3 g pour 100 g, « riche en fibres » au moins 6 g, et « riche en protéines » au moins 20 % de l'apport énergétique total provenant des protéines. Si une poudre riche en fibres varie d'un lot à l'autre, l'allégation du produit fini est compromise.
La marge de manœuvre réglementaire est également étroite. Comme FoodNavigator l'a rapporté, un message « compatible GLP-1 » sur l'emballage serait considéré comme une allégation de santé dans l'UE, et aucune allégation de ce type n'est autorisée. Les marques s'appuient donc sur des allégations nutritionnelles — teneur en protéines et en fibres — qui doivent être étayées par des données. Cette justification commence chez le fournisseur.
C'est pourquoi les acheteurs industriels de ce segment considèrent de plus en plus trois capacités des fournisseurs comme des critères d'entrée plutôt que comme des éléments différenciateurs :
- Certification FSSC 22000 / GFSI, afin que l'ingrédient puisse être intégré aux listes de fournisseurs approuvés sans audit spécifique.
- Un certificat d'analyse par lot avec des valeurs mesurées pour les paramètres nutritionnels dont dépend l'allégation — fibres, protéines, marqueurs polyphénoliques — ainsi que pour les contaminants tels que les métaux lourds, qui se concentrent dans les poudres déshydratées.
- Traçabilité lot par lot, afin que toute anomalie dans un produit fini puisse être retracée jusqu'à un lot d'ingrédient spécifique en quelques heures.
Les produits axés sur la santé comportent un risque de réputation plus élevé que les gammes standard. Les acheteurs savent qu'un échec lié à une allégation sur un produit orienté GLP-1 nuit à la marque, et pas seulement à la conformité — ils sélectionnent donc leurs fournisseurs en conséquence.
À suivre
- Lancements de GLP-1 oraux en Europe à partir du second semestre 2026, ce qui devrait accélérer l'adoption en dehors des États-Unis.
- Stratégie d'allégations dans l'UE, où les marques rivaliseront sur des teneurs en protéines et en fibres justifiées plutôt que sur le langage lié au GLP-1.
- Le passage de la quantité de fibres à la diversité des fibres, ce qui favorise les fournisseurs disposant d'un large portefeuille de fibres de fruits, de légumes et de plantes.
- Régimes post-médication: les recherches suggèrent que certains changements d'habitudes d'achat s'estompent à l'arrêt du traitement, tandis que d'autres — comme une consommation accrue de produits frais — persistent. Les formulations répondant aux besoins de ces deux groupes seront les plus pérennes.
Pour les équipes de R&D et d'approvisionnement qui développent un pipeline adapté au GLP-1, Hubcycle peut fournir des fiches techniques, des certificats d'analyse (CoA) et des échantillons de poudres de fruits et légumes ainsi que d'ingrédients botaniques fonctionnels.